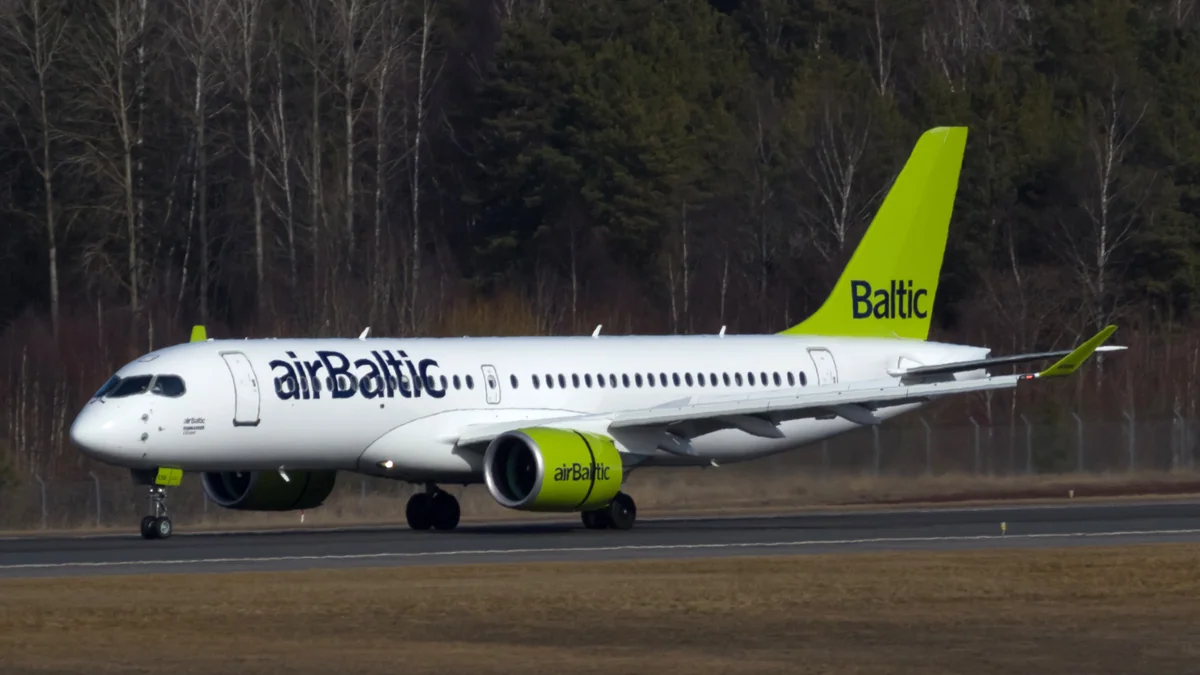
Air Balticu võlgade ümberstruktureerimine USA pankrotiseadustiku Chapter 11 alusel on strateegiline samm, mis võimaldab lennufirmal jätkata tegevust ajal, mil S&P on langetanud ettevõtte krediidireitingu valikulise maksehäire tasemele. See juriidiline protsess pakub kaitset võlausaldajate eest, tagades lennuplaanide stabiilsuse ja võimaluse finantsid korda seada.
Air Balticu võlgade ümberstruktureerimine algas 14. septembril 2026, et lahendada likviidsuskriis ja vältida varade arestimist globaalses turbulentsis. See samm tähistab punast joont ettevõtte ajaloos, kus reitinguagentuur S&P on langetanud lennufirma krediidireitingu tasemele „selective default“ ehk valikuline maksehäire.
USA juriidiline raamistik pakub lennufirmale kaitset, mida Euroopa õigusruumid sarnasel kujul sageli ei taga. Chapter 11 menetlus on strateegiline hingetõmbeaeg, mis lubab lennufirmal jätkata tavapärast lennutegevust ilma varade arestimise hirmuta. See tagab lennuplaanide stabiilsuse ja reisijate usalduse säilimise ajal, mil juriidiline vorm peab asuma teenima ärilist sisu.
Valikuline maksehäire peidab endas institutsionaalset kriisi, kus ambitsioonikad laienemisplaanid ja tegelik likviidsus on sattunud nihkesse. Olukord sunnib ümber hindama uskumusi riiklike lennufirmade puutumatusest, sest riiklik garantii ei tähenda enam automaatselt finantsilist immuunsust globaalsetel turgudel.
Järgnevatel kuudel sõltub Air Balticu saatus sellest, kui osavalt suudetakse New Yorgi kohtusaalis saavutatud rahu konverteerida uueks ja kestvaks usalduseks. Kuigi lennud jätkuvad plaanipäraselt, on institutsionaalsete investorite jaoks alanud kõrgete panustega mäng. See sunnib küsima, kas regionaalne ambitsioon suudab vastu pidada globaalse kapitalituru karmidele reeglitele.
Air Balticu võlgade ümberstruktureerimine ja kapitali hind
Kõrged lennundusambitsioonid põrkuvad täna bilansilise reaalsusega, kus lennufirma raamatupidamislik väärtus kahaneb kiiremini kui tema lennupark. Läti valitsus on heaks kiitnud aktsiakapitali vähendamise 571,29 miljoni euro võrra, et katta aastatega kuhjunud massiivsed kahjumid. Kärbe on kriitiline ettevalmistus osaliseks erastamiseks keset süvenevat likviidsuskriisi.
Kapitali põletamise tempo on muutnud uue sildfinantseerimise kättesaadavuse ülikalliks privileegiks. Ettevõte on tegevuse jätkamiseks taganud 350 miljoni euro suuruse uue laenu, mille intressimäärad ulatuvad eri hinnangute kohaselt 12 protsendist kuni ekstreemse 25 protsendini aastas. Turu karmi hinnangut süvendab reitinguagentuuride otsus langetada ettevõtte staatus maksehäire tasemele.
Investorite usalduskriisi kõige ilmekam näitaja on võlakirjaturgude halastamatu reaktsioon lennufirma finantsseisule ja tulevikuvaadetele. 2024. aastal emiteeritud 14,5-protsendilise intressiga võlakirjade turuhind on kukkunud 93-protsendilise diskontoni. See drastiline langus tähendab, et finantsmaailm on ettevõtte senised lubadused devalveerinud ja ootab Chapter 11 protsessilt valusat korrektsiooni.
2026. aasta septembris saavutati kokkulepe 257 miljoni euro suuruse vahefinantseerimise osas, kuid see süst tuli äärmiselt kõrge hinnaga. Võlakirjaomanikud olid juba varem sunnitud heaks kiitma emissiooni tingimuste muutmise, et vältida täielikku krahhi. Kui varem räägiti strateegilisest arengust, siis nüüd on tegemist puhta ellujäämisega.
Küsimus on selles, kas selline finantsiline akrobaatika suudab tagada lennufirma pikaajalise elujõu või on tegemist vaid agoonia pikenemisega ebasoodsates turutingimustes. Me näeme vana maailmakorra ümberkirjutamist, kus riiklikud sümbolid peavad alluma globaalse kapitalituru seaduspäradele. See protsess sunnib küsima, millise hinnaga on maksumaksja valmis kinni maksma järjekordse peatüki selles saagas.
Rahvuslik uhkus on lennunduses kalleim kütuseliik, mis ei taga lennukite õhkutõusu.
Gaussi-järgne ajastu: juhtimiskriis ja riigi kontrolli dünaamika
Lääneliku korporatiivkultuuri kuvand on jõudnud punkti, kus lennufirma autonoomia on asendunud sõltuvusega poliitilistest otsustest. Läti riik omab praegu 97,97 protsenti ettevõtte aktsiatest, ki tähendab, et vabaturu tingimused on asendunud riikliku ellujäämisplaaniga. See peaaegu täielik riigistamine on paradoksaalne vastus püüdlustele leida erainvestorit.
Pikaajaline tegevjuht Martin Gauss vabastati ametist 2025. aasta aprillis, märkides ühe ambitsioonika ajastu lõppu ja usalduse kriisi süvenemist. Gauss, kes ehitas üles Air Balticu globaalse kaubamärgi, jäi lõpuks alla finantsilisele gravitatsioonile. Tema lahkumine oli vältimatu samm poliitiliste ringkondade rahustamiseks, kuid see jättis ettevõtte strateegilisse vaakumisse.
Praegune tegevjuhi kohusetäitja Pauls Calitis peab nüüd tüürima organisatsiooni läbi New Yorgi kohtu määratud koridoride. Kui juhtimine liigub visionäärilt tehnokraadile, nihkub fookus tavaliselt agressiivselt kasvult valusale konsolideerimisele. Calitise roll on tagada stabiilsus olukorras, kus iga finantsotsus vajab nüüd nii poliitilist aksepti kui ka juriidilist kooskõlastust.
Riigi rolli kasv peaaegu ainumanikuna viitab sellele, et Air Balticust on saanud strateegiline taristuprojekt, mitte puhas äriettevõte. See tekitab küsimuse, kas riiklik kontroll suudab pakkuda sellist dünaamikat, mida erainvestorid ootavad. Kui valitsus ei suuda otsustusõigust professionaalsele juhtkonnale tagasi anda, riskib Läti maksumaksja jääda lõksu püsivasse toetusvajadusse.
Tallinna ja Riia distants: Eesti valitsuse strateegiline skeptitsism
Eestile pakuti kohta esireas ajaloolisel etendusel, kus pileti hind oli naeruväärselt madal võrreldes lavastuse mastaabiga. 2025. aasta juulis seisis Eesti valitsus valiku ees: osta 10-protsendiline osalus piirkonna lennuhiius vaid 14 miljoni euro eest. See summa lükati Stenbocki majas külma rahuga tagasi.
Taristuminister Kuldar Leisi otsuse taga oli pragmaatiline arusaam piirkondlikust strateegiast. Kui ettevõtte bilanss meenutab liiva sisse jooksvat jõge, siis ei ole ükski sisenemishind piisavalt soodne. Tallinn ei soovi osaleda naabri finantspäästeoperatsioonis ilma reaalse vetoõiguseta, vältides protsessi, mis oli restruktureerimise vältimatu eelmäng.
Eesti poolel valitses süsteemne hirm Nordica-stsenaariumi kordumise ees. Me olime juba kogenud, et rahvuslik uhkus on lennunduses kalleim kütuseliik, mis ei taga lennukite õhkutõusu. Valides skeptitsismi, vältis Eesti olukorda, kus täna tuleks New Yorgi pankrotikohtu koridorides selgitada maksumaksja investeeringu haihtumist.
Strateegiline eitamine pani aluse praegusele olukorrale, kus Eesti on turvaliselt vaatleja, mitte otsene kahjukannataja. See tõstatab aga kriitilise küsimuse meie regiooni tuleviku kohta. Kas Balti riigid on suutelised ühiseks lennundusstrateegiaks või on usaldus asendunud juriidilise kaitsepositsiooniga?
Strateegiline veto ja tuleviku teekaart
Rahvusliku uhkuse kuvand kohtub täna turu jäise pragmaatilisusega, kus börsidebüüt on asendunud määramatusega. Air Balticu aktsiate esmane avalik pakkumine (IPO) on ebasoodsate turutingimuste tõttu külmutatud, sundides lennufirmat oma teekaarti ümber hindama. See paus ei ole pelgalt taktikaline ootus, vaid sümptom sügavamast usaldusdefitsiidist.
Fookus on nüüd kriitiliselt liikunud uue strateegilise investori otsinguile. Ajaloolised analoogid viitavad sageli sellele, et suured kontsernid neelavad restruktureeritavad väikesed mängijad täielikult. Läti valitsus püüab aga sellest mustrist hoiduda, soovides säilitada pärast IPO-t kindlalt käes vähemalt 25 protsenti pluss üks aktsia.
Strateegilise veto säilitamise mudel toimib pigem julgeolekupoliitilise raamistikuna. Selline kontrollimehhanism peab tagama, et lennufirma ei muutu pelgalt suuremate kontsernide etteveofirmaks, mis teenindab vaid globaalsete jaoturite huve. See on katse hoida kontrolli regionaalse transpordikoridori üle.
Ellujäämiskurss Chapter 11 kaitse all nõuab süsteemseid kärpeid, mis ei piirdu vaid paberite vormistamisega. Air Baltic kavatseb 2027. aasta suveks oluliselt vähendada vähekasumlike liinide arvu, et puhastada bilanss reisijateta lendude koormast. See tähendab üleminekut mudelile, kus iga marsruut peab end iseseisvalt õigustama.
Protsessi lõppvaatus määrab, kas ettevõttest saab iseseisev edulugu või lihtsalt konsolideeruva Euroopa taeva statistiline ühik. Küsimus on selles, kui palju on Läti maksumaksja valmis maksma selle vetoosaluse eest olukorras, kus regionaalne julgeolek ja turuloogika satuvad konflikti. Lõplikku vastust sellele, kas Air Balticu võlgade ümberstruktureerimine päästab lennufirma, näeme alles pärast New Yorgi menetluse lõppu.