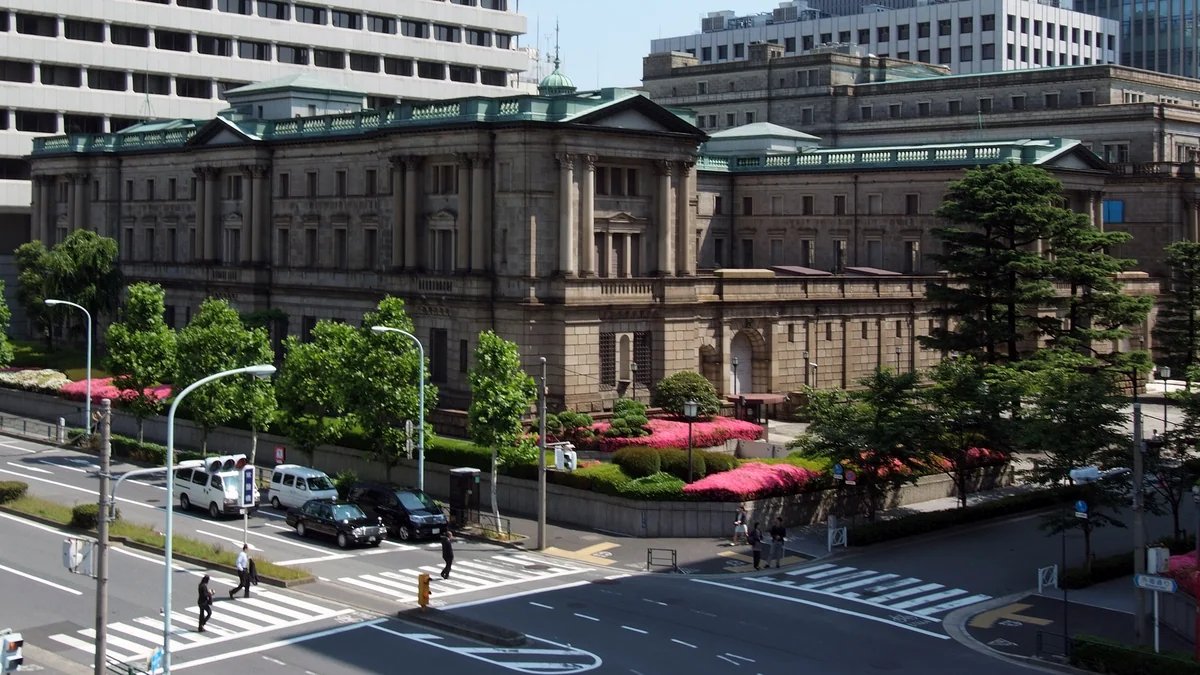
Jaapanit on pikalt peetud globaalse majanduse anomaaliaks – riigiks, kus tehnoloogiline hüperkiirus kohtus aastakümneid kestnud monetaarse letargiaga. 18. septembril 2026 jõudis see vastuolu aga oma loogilise, ehkki paljude jaoks ebamugava lõpp-punktini, kui Jaapani Keskpank (Bank of Japan ehk BoJ) tõstis lühiajalise intressimäära 25 baaspunkti võrra 1,25 protsendini. See on tase, mida pole nähtud alates 1995. aastast, ning tähistab kuuendat intressitõusu vähem kui pooleteise aasta jooksul, andes märku sügavast nihkest globaalses finantsarhitektuuris.
Keskpank, mis veetis kolm aastakümmet võideldes vale vaenlasega, ei muuda oma kurssi kunagi vaikselt. See samm on järjekordne lüli ahelas, mis sai alguse 2024. aasta märtsis, kui Jaapan loobus lõpuks negatiivsete intressimäärade poliitikast. Kui vaadata sündmuste jada, siis ei meenuta see enam graatsilist suunamuutust, vaid pigem institutsionaalset pingutust jõuda järele majanduslikule reaalsusele, mida on liiga kaua alla surutud. Intressitõus jõustub 24. septembril 2026 – see kuuepäevane viivitus peegeldab BoJ-le omast eelistust signaalitud ja mõõdetud rakendamisele šokikäikude ees. Selles karmistamistsüklis ei domineeri mitte kiirustamine, vaid kirurgiline täpsus.
Keskpanga mandaat on paberil selge: stabiliseerida inflatsioon ligikaudu 2 protsendi juures. See eesmärk, mis on Euroopa keskpankuritele nii tuttavlik, on Tokyo jaoks aga tõeliselt uudne territoorium. Jaapani monetaarne raamistik ehitati üles eeldusele, et inflatsiooni tuleb kunstlikult esile kutsuda, mitte ohjeldada. Kui see fundamentaalne eeldus on nüüd jäädavalt ümber pööratud, siis on praegune institutsionaalne ümberkalibreerimine struktuurne, mitte tsükliline. Me ei vaata lihtsalt ühte intressitõusu, vaid vana maailmakorra ümberkirjutamist reaalajas.
Mis muudab selle hetke tähelepanuväärseks lisaks pealkirjades figureerivale numbrile, on raamistik, mille BoJ ise valis. Keskpanga juhi Kazuo Ueda juhitav nõukogu ei esitlenud seda tõusu kui kriisireaktsiooni, vaid kui normaliseerimist. See distinktsioon on kriitilise tähtsusega selles, kuidas globaalsed turud, võlausaldajad ja konkureerivad keskpangad tõlgendavad edasist trajektoori. BoJ hinnanguline neutraalne intressimäär jääb vahemikku 1,1% kuni 2,5%, mis tähendab, et praegune 1,25% asub alles selle alumisel künnisel. Poliitiline ruum edasiseks liikumiseks on märkimisväärne ning see teekond on alles alguses.
Lõhe keskpanga nõukogus: sõltumatus geopoliitilise surve all
Paberil tundub 7 : 2 hääletustulemus otsustav, kuid praktikas kaardistab see murdejooni, mis jooksevad otse läbi Jaapani Keskpanga nõukogu. Ühel pool on need, kes näevad püsivat hulgimüügihindade kasvu piisava põhjusena rahapoliitika karmistamiseks, ning teisel pool need, kes pelgavad ennatlikku sammu majanduses, kus andmed pole veel täielikult uue reaalsusega kohanenud.
Kaks eriarvamusele jäänud liiget, Toichiro Asada ja Ayano Sato, argumenteerisid sisuliselt samal alusel: augusti alusinflatsioon oli 1,7%, mis jääb tehniliselt alla BoJ seatud 2-protsendise eesmärgi. Nende positsioon ei ole ebaratsionaalne. Kui keskpanga enda kriteerium on 2%, siis enne selle läve saavutamist intresside tõstmine nõuab ettevaatavat veendumust, mida enamus oli valmis kaitsma, kuid vähemus mitte. See on klassikaline näide sellest, kuidas institutsionaalne käitumine peab kohanduma olukorras, kus traditsioonilised mudelid enam ei päde.
Struktuurselt muudab selle lõhe oluliseks eriarvajusele jäänute poliitiline päritolu. Nii Asada kui ka Sato nimetati ametisse peaminister Sanae Takaichi ajal, kelle poliitilised eelistused kalduvad pigem fiskaalse ekspansiooni kui monetaarse piiramise poole. Seega kannavad need vastuhääled subteksti, mida ametlikud protokollid kunagi täielikult ei jäädvusta. Me näeme siin kokkupõrget tehnokraatliku visiooni ja poliitilise surve vahel, mis on omane igale arenenud majandusele, kuid eriti terav tänases Jaapanis.
Väline surve lisab veel ühe kihi. USA rahandusminister Scott Bessent on avalikult kutsunud kuberner Ueda üles astuma „otsustavaid” monetaarseid samme, raamides jeeni trajektoori kui ühist mureküsimust. Selline otsene välisriigi sekkumine suveräänse keskpanga aruteludesse püstitab legitiimseid küsimusi selle kohta, kus lõpeb monetaarne sõltumatus ja algab geopoliitiline koordineerimine. Selles valguses on analüütikute 90-protsendiline konsensus intressitõusu osas peaaegu ebaoluline; tehnokraatlik prognoositavus ja poliitiline selgus ei ole üks ja seesama.
Püsiv inflatsioon ja neutraalse määra dilemma
Jaapani tarbijahinnaindeks on kangekaelselt püsinud 2,5% ja 3,0% vahel, mis on tervelt pool protsendipunkti kõrgem BoJ seatud 2-protsendilisest ankrupunktist. See ongi see püsiv vastuolu, mida septembrikuine intressitõus pidi lahendama: ametlik poliitika ütleb, et inflatsioon on kontrolli all, kuid tavaliste leibkondade toiduarved räägivad teist keelt. BoJ avaldus viitas sellele mehhanismile otse — hulgimüügiinflatsioon püsib kõrge ja ettevõtetevahelise kaubanduse hinnasurve on hakanud kanduma üle tarbijahindadesse.
Kuid siin peitub komplikatsioon, millest „kullid” eelistaksid mitte rääkinada. 2026. aasta augusti alusinflatsioon tegelikult langes 1,7 protsendini, taandudes juulikuiselt 1,8 protsendilt. Kui hinnatõusu dünaamika on aeglustumas, muutub karmistamise jätkamine nõukogusaalis — rääkimata parlamendikomisjonidest — raskemini kaitstavaks. See on paradoks, kus andmed ja strateegiline visioon satuvad konflikti.
Võlakirjaturg on oma kohtuotsuse juba langetanud. Jaapani 10-aastaste riigivõlakirjade tootlus langes pärast teadet 2,947 protsendini. See on selge signaal, et investorid ei usu täielikult BoJ suutlikkusesse jätkata agressiivset intressitõusude tsüklit. Turud hindavad ootusi, mitte pressiteateid. Kui Tokyo on alles nüüd, pärast kolme aastakümmet, sisenemas neutraalsele territooriumile, peavad Tallinna või Helsingi poliitikakujundajad küsima: kuidas peaksid väikesed avatud majandused kalibreerima oma taluvust struktuurselt kinnistunud inflatsiooni suhtes?
Carry trade'i lõpp ja globaalse odava raha arhitektuur
Kujutage ette Tokyo kauplemissaali vaiksetel tundidel enne ametlikku teadet. Aastaid oli matemaatika peaaegu mehaaniline: laena jeene peaaegu olematu kuluga, paiguta need kõrgema tootlusega dollarivaradesse ja võta vaheltkasum. Sajad miljardid dollarid toetusid eeldusele, et Jaapan ei karmista kunagi oluliselt oma rahapoliitikat. See eeldus on nüüd struktuurselt purustatud. Emergeeruv paradigma ei luba enam sellist riskivaba arbitraaži.
Jeeni tõus seitsme kuu tipptasemele dollari vastu vahetult enne 18. septembri otsust ei olnud juhus. See oli turgude reaktsioon ühe ajastu lõpule. Kuna intressimäärade erinevus Tokyo ja Washingtoni vahel väheneb iga 25-baaspunktise sammuga, hakkab jeenilaenude atraktiivsus murenema. „Carry trade” ei hääbu tasaselt; see hargneb lahti kaskaadina, kui finantsvõimendusega positsioone likvideeritakse mitmes varaklassis üheaegselt.
Piiriülene korrelatsioon Tokyo rahapoliitika karmistamise ja arenevate turgude stressi vahel ei ole enam teoreetiline risk, vaid määrav muutuja. Globaalne likviidsus väheneb viisidel, mida bilansimudelid ei suuda alati täpselt ennustada. Jeeni staatuse kadumine maailma odavaima finantseerimisvaluutana eemaldab struktuurse subsiidiumi, mis on vaikselt toetanud riskijanu São Paulost Singapurini. Jaapani institutsionaalsetel investoritel on nüüd ratsionaalne ajend tuua kapital tagasi koduturule, vanished avaldab survet ka USA riigivõlakirjadele ja Euroopa turgudele.
Kodulaenud ja pankrotid: karmistamise sotsiaalne hind
Agregeeritud numbrid näivad esmapilgul rahustavad. Mizuho Research and Technologies prognoosib, et Jaapani leibkonnad võidavad hoiuseintressidelt kokku 400 miljardit jeeni, kuna säästuarved hakkavad lõpulp ometi reaalset tulu tootma. Kuid agregaadid oma olemuselt varjavad tõde. Selle pealkirjadesse jõudva ülejäägi all peitub jaotusprobleem, mis on piisavalt tõsine, et kirjutada ümber Jaapani sotsiaalne leping.
Võrdleme pensionäri, kellel on märkimisväärne tähtajaline hoius, ja 34-aastast Osaka noort peret, kellel on ujuva intressimääraga kodulaen. See laenuintress peaks prognooside kohaselt tõusma 1,45 protsendini. Euroopa standardite järgi tundub see number tagasihoidlik, kuid see tabab leibkondi, kelle võla ja sissetuleku suhe on niigi kriitiline. Erinevalt Euroopa Keskpanga 2022. aasta tsüklist on Jaapani pigistus demograafiliselt kontsentreeritud: nooremad põlvkonnad, vähem varasid, suurem finantsvõimendus.
Ettevõtlussektor räägib veelgi karmimat lugu. Väike- ja keskmise suurusega ettevõtete (VKE) pankrotid on jõudnud 12 aasta kõrgeimale tasemele, paljastades just selle intressitundliku kõualuse, mille eest nõukogu vähemus hoiatas. Väikesed tootjad ja teenindusettevõtted, mis elasid deflatsioonilised kümnendid üle tänu odavale krediidile, seisavad nüüd silmitsi struktuurse ümberarvutusega. See tsükkel on funktsionaalselt de facto varade ümberjagamine — laenajatelt hoiustajatele, noortelt varakatele eakatele. Küsimus, kas valitsus sekkub kodulaenutoetustega, on endiselt vastuseta, jättes sotsiaalse aritmeetika ohtlikult ebakindlasse seisundisse.
Tokyost Tallinnasse: strateegilised panused Euroopa jaoks
Analüütikud prognoosivad, et BoJ intressimäär jõuab 2027. aasta märtsiks 1,5 protsendini ja suvel võib näha juba 2,0 protsenti. See trajektoor kinnitab, et normaliseerimine pole enam hüpotees, vaid ajakava. Kuues intressitõus alates 2024. aasta märtsist ei ole isoleeritud sündmus, vaid andmepunkt kõveral, mida Euroopa võlakirjaturud ei tohi enam ignoreerida.
Matemaatika on otsene. Kuna jeen kaotab oma koha odava raha allikana, peavad triljoneid välisvarasid hoidvad Jaapani investorid oma strateegiad ümber vaatama. Kapitali kojutulek tähendab survet Euroopa riigivõlakirjade tootluse kasvuks hetkel, mil fiskaalne konsolideerimine nõuab risti vastupidist. Eesti ja Põhjamaade poliitikakujundajate jaoks ei ole strateegiline risk mitte volatiilsus ise, vaid valmisoleku puudumine selle allika suhtes.
Meie piirkonna väikesed avatud majandused, mis on seni pidanud Tokyo poliitilist kalendrit pelgalt ääremärkuseks, avastavad nüüd, et see kuulub esiküljele. Küsimus, millele Euroopa rahandusministeeriumid peavad vastama, ei ole see, kas Jaapani intressitõusud jätkuvad. Küsimus on selles, kas nende stressitestide mudelid on arvestanud Jaapani kapitali mastaapse repatrieerumisega? Ja kui mitte, siis mida nad täpselt ootavad?