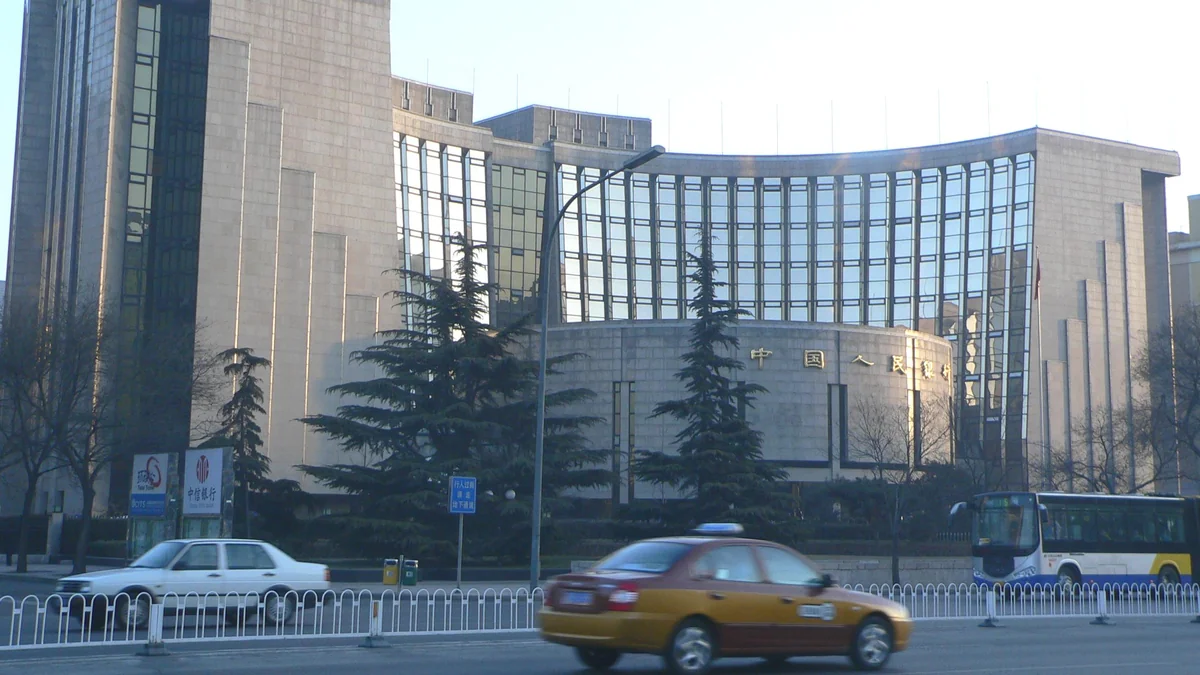
Hiina püüdlus saavutada Maailmapanga kriteeriumide järgi kõrge sissetulekuga riigi staatus on jõudnud paradoksaalsesse punkti: samal ajal kui riik liigub majandusliku eliidi suunas, hülgab ta aktiivselt seda reserviarhitektuuri, millele tuginedes on tõusnud kõik senised edulood. Pekingi praegune kullapalavik ei ole pelgalt turuliikumine, vaid suveräänne deklaratsioon, kus 2026. aasta juuliks langesid Hiina USA riigivõlakirjade varud 618 miljardi dollarini — madalaimale tasemele viimase 18 aasta jooksul —, samal ajal kui Hiina Keskpank (PBoC) lõpetas oma 23. järjestikuse kullaostukuu.
Tegemist ei ole juhusliku portfelli triivimisega, vaid teadliku ja geopoliitiliselt kaalutletud tasakaalustamisega suveräänses skaalas. Hiina Keskpank on süsteemselt suunanud riigi rikkust eemale dollaripõhistest võlgnevustest ja paigutanud selle reaalvarasse, millega ei kaasne vastaspoole riski. Kui Hiina-suguse mastaabiga kreeditor otsustab oma reservide struktuuri sellises mahus ümber kujundada, on saadetav signaal struktuurne, mitte reaktiivne. See on märk tekkivast paradigmast, kus pikaajalised institutsionaalsed piirid on murenemas.
Selle liikumise loogikat süvendab Hiina sisemaine kontekst. Hiina pikaajaline kinnisvarasektori madalseis on sulgenud sealse keskklassi jaoks seni kõige usaldusväärsema jõukuse kasvatamise kanali. See on surunud nii riiklikud institutsioonid kui ka kodumajapidamised varade suunas, mis säilitavad oma väärtuse sõltumata kohalikest kinnisvaratsüklitest. Kuld täidab selle tühimiku täpselt seetõttu, et see on lõplik ressurss, portatiivne ja poliitiliselt neutraalne.
Selle nihke keskmes olevat vastuolu tuleb nimetada otseselt: Hiina on esimene riik, mis lükkab tagasi traditsioonilise reservmudeli just sel hetkel, kui ta peaks sellesse kõige tugevamalt ankurdatud olema. Kui vana maailmakord eeldas, et tõusvad võimud kinnistavad oma rikkuse dollaripõhistesse instrumentidesse, siis Hiina kirjutab seda eeldust reaalajas ümber. Seda ei tehta retooriliste deklaratsioonidega, vaid 23 kuud väldanud katkematu ostulainega ja võlakirjaportfelliga, mis on kahanenud peaaegu kahe aastakümne madalaimale tasemele.
Kakskümmend kolm kuud ja loendus jätkub: PBoC murdmatu kullamandaat
Keskpangad ei hoida ostutempot peaaegu kahe aasta vältel juhuslikult. 2026. aasta septembriks oli Hiina Keskpank lõpule viinud 23 järjestikust kulla omandamise kuud — see on distsiplineeritud rütm, mis eirab reaktiivse maandamise loogikat. Ametlikud reservid ulatusid 2410 tonnini, mis vastab 77,47 miljonile untsile. See arv ei ole pelk rida bilansis, vaid pigem struktuurne deklaratsioon riigi pikaajalisest suunast.
Andmete detailsus teravdab argumenti veelgi. Ainuüksi 2025. aasta detsembris omandas PBoC 30 000 untsi kulda, säilitades tempo ka perioodil, mil paljud lääne analüütikud prognoosisid taktikalist pausi. Pausi aga ei tulnud. Siinkohal järgib institutsionaalne käitumine pikaajalise reserviarhitektuuri ehitamise loogikat, mitte lühitsüklilist portfelli korrigeerimist, mis iseloomustab enamikku teisi keskpankade operatsioone väärismetallidega.
Hiina ei tegutsenud üksi, kuid ta oli suunaseadja. Maailma keskpangad ostsid 2026. aasta mais kokku 41 tonni kulda, kusjuures Hiina oli selle kogumi peamine vedur. Kui üks institutsioon kujundab terve globaalse kohordi suunda, muutuvad standardsed reservide diversifitseerimise raamistikud ebapiisavaks. PBoC ei reageeri turusignaalile; ta genereerib seda ise.
See püsiv mandaat paljastab Hiina reserviarhitektuuri teadliku rekalibreerimise — see on tulevikku vaatav strateegia, mis põhineb eeldusel, et dollaripõhised instrumendid kannavad riske, mida kullal ei ole. Korrelatsioon on otsene: samal ajal kui USA riigivõlakirjade varud langesid 2026. juulis 18 aasta madalaimale tasemele (618 miljardit dollarit), tõusid kullareservid ilma katkestusteta. See asendusefekt ei ole juhuslik. Kui PBoC murdmatu ostujada meile midagi ütleb, siis seda, et tegemist pole riskimaandusega, vaid uue sotsiaal-majandusliku plaaniga.
Maapõuekindlustus: Hiina kodumaised kullamaardlad ja tarneahela sõltumatus
Suveräänsus ressursi üle ja ligipääs sellele ressursile on kaks väga erinevat asja. Hiina õpib seda reaalajas: hoolimata maailma suurimast rahvaarvust ja ambitsioonikast riiklikust kaevandustaristust, impordib riik endiselt rohkem kui kolm korda rohkem kulda, kui ta kodumaal toodab. 2025. aastal ulatus kodumaine kullatoodang 381,34 tonnini, mis tähendab 1,09-protsendilist kasvu, kuid aastane impordinõudlus ületab juba 1000 tonni piiri.
Uute maardlate avastamine on aga muutmas seda kalkulatsiooni. Liaoningi provintsis asuv Dadonggou maardla, mis on Hiina suurim leid alates 1949. aastast, peidab endas hinnanguliselt 1444 tonni kulda, mille väärtus ületab 166 miljardit eurot. See ei ole pelk geoloogiline joonealune märkus, vaid strateegiline vara, mis on võrreldav suveräänse investeerimisfondiga.
Leidudega Liaoningis asi ei piirdu. Hunani provintsi Wangu piirkonnas avastati 2024. aastal maardla, mis ületab 1000 tonni, ning 2025. aastal lisandus Gansu provintsi leidude kaudu veel üle 40 tonni. Iga uus leiukoht vähendab Hiina haavatavust globaalsete tarneahelate volatiilsuse ja — mis veelgi kriitilisem — sellise sanktsioonide arhitektuuri suhtes, mis külmutas Venemaa varad pärast 2022. aastat. Kui kuld asub Hiina pinnases, ei saa ükski välisvaluuta mehhanism sellele kätt ette panna.
Praktiline järeldus globaalsete tarneahelate vaatlejale on järgmine: Hiina ei piirdu vaid kulla kokkuostmisega, ta integreerib oma reservstrateegiat vertikaalselt. Lõhe kodumaise toodangu ja impordisõltuvuse vahel on täna veel suur. Kuid Dadonggou reservide potentsiaali, Hunani mahtude ja jätkuva tootmiskasvu taustal muutub struktuurne pilt järgmise kümnendi jooksul märkimisväärselt. Küsimus ei ole selles, kas Hiina selle lõhe sulgeb, vaid selles, kui kiiresti maailm seda märkab, kui see juhtub.
Kui pangad taanduvad, astuvad kodanikud asemele: jaemüügi nihe ehetest kangideni
Kujutage ette Shanghai vanaema, kes säästis kolm aastat, et osta oma tütretütre pulmadeks kuldkaelakee, kuid avastab, et kulla rekordhinnad on selle ehte tema käeulatusest välja viinud. Ta ei ole üksi. Nõudlus kuldehete järele langes Hiinas 2026. aasta esimeses pooles 33,88%, mis kõlab nagu tavaline turukorrektsioon — seni, kuni mõistate, mis selle koha sisse võttis.
Ehete asemele tuli midagi raskemat, kargemat ja teadlikumat. Jaenõudlus kullakangide ja -müntide järele kasvas samal perioodil 28,42%, ulatudes 339,34 tonnini. Hiina majapidamised ei kaotanud usku kulda. Nad kaotasid usu dekoratiivsesse kulda ja suunasid oma usalduse kulla kui puhta väärtussäilitaja poole — see on midagi, mida hoitakse, mitte ei kanta.
Seejärel tuli institutsionaalne tõuge. 2026. aasta juulis lõpetasid ICBC ja Ping An jaemüügi kulla- ja hõbedaga kauplemise teenuste pakkumise Shanghai kullabörsil. Riigi kaks suurimat finantsasutust sulgesid vaikselt paberist ukse. Kui soovisite kulla positsiooni, pidite nüüd omama füüsilist metalli. Paberkaubandusest väljumisega kontsentreerisid pangad süsteemse riski materiaalsetesse varadesse, eemaldades abstraktsioonikihi, mis oli varem puhverdanud jaeinvestoreid otsese omandi eest.
See käitumuslik muutus ei ole triviaalne. Elanikkond, kes on ajalooliselt harjunud käsitlema kulda ehtena, ehitab nüüd portfelle, mida mõõdetakse kangides ja müntides. Kinnisvara ei ima enam kodumajapidamiste sääste endises mahus ning digitaalsed finantstooted tunduvad geopoliitilise surve all haprad. Füüsiline kuld seevastu ei külmu, ei lähe maksejõuetuks ega devalveeru valitsuse ajakava järgi. On paslik küsida, kas see on ratsionaalne kohanemine asjaoludega või varajane signaal sügavamast struktuursest umbusust paberpõhise rikkuse vastu.
Kullaoad ja põlvkond, kes ei usalda paberit
On teatav iroonia selles, kuidas maailma kõige digitaalsem põlvkond pöördub inimkonnale tuntud vanima säästutehnoloogia poole. Hiina Z-põlvkond, kes on üles kasvanud WeChat Pay ja algoritmiliste investeerimisäppide keskkonnas, on muutnud populaarseks "kullaoad" (黄金豆) — ühegrammised kullakerad, mille hind on piisavalt kättesaadav ka üliõpilase eelarve jaoks. Jaenõudlus kangide ja müntide järele kasvas 2026. aasta esimeses pooles 28,42% ning need oad asuvad selle nihke sümboolses südames.
Seda käitumuslikku inversiooni tasub vaadelda läbi ajaloolise analoogia. Pärast 2008. aasta finantskriisi liigutasid Ida-Euroopa majapidamised — eriti Poolas ja Balti riikides — oma säästud füüsilistesse varadesse kiirusega, mis hämmastas lääne analüütikuid. Nad olid elanud läbi valuutakrahhe ja mõistsid vaistlikult, et paberlubadused kannavad süsteemset riski. Hiina Z-põlvkond on jõudnud sama järelduseni teist teed pidi: läbi kinnisvaraturu, mis aurustas kodumajapidamiste säästud, ja digitaalsete hoiustoodete kaudu, mille tulusus kahvatub kulla rekordhindade kõrval.
Kontrast nende vanemate põlvkonnaga on struktuurne, mitte lihtsalt stiililine. Kui vanemad Hiina investorid hoidsid kulda ehetena — dekoratiivse väärtusena, mis oli põimitud sotsiaalsetesse rituaalidesse —, siis nooremad säästjad käsitlevad kuldauba kui asendatavat ja virnastatavat finantsilise enesekaitse ühikut. Kui kinnisvaraturu langus oli katalüsaator, siis suurpankade taandumine väärismetallide paberkaubandusest 2026. aasta keskel oli kiirendi. Poliitikakujundajate jaoks on küsimus selles, kas need mikrosäästud füüsilises kullas on ratsionaalne riskimaandus või avapeatükk sügavamale usalduskriisile.
Piiriülene korrelatsioon: Hiina globaalne jalajälg ja uus maailmakord
Numbrid ei võimalda kahetist tõlgendamist. Ainuüksi 2026. aasta esimese kaheksa kuuga importis Hiina üle 1000 tonni kulda, ületades juba siis 2025. aasta kogumahtu, mis oli 886 tonni. See ei ole turukõikumine, vaid suveräänse kiirusega teostatav struktuurne rekalibreerimine.
Püüe kontrollida tarneahelaid ulatub kaugele väljapoole Hiina piire. Zijin Mining ja Shandong Gold on agressiivselt laiendanud oma tegevust Aafrikas, Kesk-Aasias ja Lõuna-Ameerikas, põimides Hiina kapitali nende metallide füüsilistesse tarneahelatesse, mida keskpangad nüüd kõige enam ihkavad. Kombineerituna kodumaise maardlate süsteemiga, mis hõlmab kokku tublisti üle 2400 tonni Liaoningis ja Hunanis, positsioneerib Hiina end järgmiseks kümnendiks suhtelise tarneahela sõltumatuse suunas. Impordi hüppeline kasv ja kaevanduste laiendamine ei ole paralleelsed strateegiad, vaid ühe ja sama pikaajalise plaani täiendavad etapid.
Samal ajal langesid Hiina USA riigivõlakirjade varud 2026. aasta juulis 18 aasta madalaimale tasemele, 618 miljardi dollarini. See pöördvõrdeline seos on täpne ja tahtlik. Iga tonn kulda, mis imendub Hiina Keskpanga 2410-tonnisesse reservbaasi, on otsene asendus dollaripõhisele võlale. Sealjuures esindab ametlik reservi number vaid deklareeritud positsiooni.
Eesti ja kogu Euroopa Liidu poliitikakujundajate jaoks omab Hiina kullapalavik strateegilist kaalu, mis ulatub toormeturgudest kaugemale. Küsimus ei ole enam selles, kas dollarikeskne reservisüsteem seisab silmitsi struktuurse survega. Kuna Peking ehitab sellele alternatiivi — telliskivi haaval, tonn tonni järel —, on tegelik küsimus selles, kes on positsioonil, et aidata kirjutada järgmise ajastu reegleid, ja kas Euroopa on sel hetkel laua taga.