Tesla ja SpaceX-i kavandatav ühinemine 2026. aastal loob ligi 3,5 triljoni dollarilise väärtusega hiidkonglomeraadi, mis koondab orbitaalse tehisintellekti ja maapealse robootika. See tehing ei ole pelgalt aktsiate vahetus, vaid institutsionaalne nihkehetk, mis paneb proovile kehtivad monopolivastased seadused ja riikide suveräänsuse.
Üks teadaanne, üks taandumine ja konventsioone eirav korporatiivne struktuur
20. oktoobril 2026 astus Tesla ja SpaceX-i kavandatav ühinemine ametlikku läbivaatamise faasi, kui Elon Musk — kes kontrollib 85 protsenti SpaceX-i hääleõigusest — taandas end läbirääkimistest. See samm kinnitas sõltumatute erikomiteede moodustamist mõlemas ettevõttes, et uurida kombinatsiooni, mida analüütikud hindavad kuni 3,5 triljonile dollarile. Kui vaadelda olukorda läbi sotsiaalmajandusliku prisma, siis näeme siin klassikalist konflikti: eliitstruktuuride ambitsioon põrkub vajadusega säilitada juriidiline legitiimsus maailmas, kus vanad reeglid enam ei kehti.
Struktuurne iroonia on sügavam kui Muski formaalne taandumine. Tesla, ettevõte, mida näiliselt hakatakse neelama, omab juba praegu vähem kui üheprotsendilist osalust SpaceX-is, oma tulevases ostjas. See ei ole kahe sõltumatu üksuse puhas ühinemine, et hinnata uudset partnerlust; see on pigem juba niigi põimunud institutsionaalse suhte lahtiharutamine ja asetamine ametliku juriidilise kontrolli alla. Eesti kontekstis, kus me väärtustame digitaalset läbipaistvust, on selline "põimunud olek" murettekitav, kuid kahtlemata põnev näide sellest, kuidas kaasaegne kapital liigub väljaspool traditsioonilisi piire.
Ametliku läbivaatamise tegi üldse võimalikuks SpaceX-i aktsiate esmane avalik pakkumine (IPO) 2026. aasta juunis, mis tõi kaasa 2 triljoni dollarilise turuväärtuse ja, mis veelgi olulisem, finantsläbipaistvuse, mida avalikud turud nõuavad. Enne seda verstaposti oli ühinemine struktuurselt ebaloogiline: ei ole võimalik luua sõltumatut erikomiteed eraettevõtte pakkumise hindamiseks, kui puudub auditeeritav turuhind. IPO muutis valitsemisala kalkulatsiooni täielikult, asendades spekulatsioonid andmetega.
Musk kirjeldas oma taandumist talle omase alatooniga, nimetades olukorda "veidraks kabuki-tantsuks". Ta tunnistas, et tema üheaegne juhtroll mõlemas üksuses tekitab konflikti, mida isegi kõige paindlikum tõlgendus usalduskohustusest ei suuda neelata. Erikomiteed kannavad nüüd institutsionaalset raskust, mida tema ise kanda ei saa. Kas see raskus on piisav, on küsimus, millele järgnevad nädalad vastuse annavad.
Triljonite loendus: 3,5 triljoni dollarilise konsolideerumise finantsarhitektuur
Hinnanguline väärtusvahemik 3,5 kuni 3,74 triljonit dollarit ei teki tühjalt kohalt ega pelgast spekulatsioonist. See peegeldab kahte ettevõtet, mis on aastaid vaikselt ja metoodiliselt ehitanud ühist finantsinfrastruktuuri. Kui vaatleme numbreid lähemalt, paljastub tehing, mis on vähem äkiline ühinemine ja rohkem juba integreeritud majandusorganismi ametlik vormistamine. See on väljakujunev paradigma, kus piirid tootmisüksuste vahel hajuvad.
SpaceX-i 2026. aasta kolmanda kvartali tulemused on selgeim indikaator ettevõtte küpsusest ostja rollis. Ettevõte näitas 4,4 miljardi dollarilist kvartalikasumit — esimest korda oma ajaloos —, mida toetas märkimisväärne 7,56 miljardi dollariline tehisintellektiga seotud tulu andmekeskuste rentimisest sellistele firmadele nagu Anthropic ja Google. Eraomandis olev lennundusettevõte, mis teenib tehnoloogiasektori marginaale renditud arvutusvõimsuselt, ei ole tuttav institutsionaalne tüüp. See on midagi täiesti uut, kus ristkorrelatsioon riistvara ja tarkvara vahel on viidud maksimumini.
Eksisteeriv põimumine on aga veelgi sügavam. Tesla registreeris 2025. aastal SpaceX-ile tehtud müügist 143,3 miljonit dollarit tulu. See arv on küll väike võrreldes Tesla kogukäibega, kuid oluline tõend operatiivsest kaasasõltuvusest. Need ei ole kaks sõltumatut ettevõtet, mis kaaluvad ühinemist. Need on kaks sõlme tarneahelas, mis pole veel vormistanud suhet, mida nende bilansid juba kirjeldavad. See on sotsiaalmajanduslik blueprint, mis eirab klassikalisi majandusõpikuid.
RBC Capital Markets prognoosib, piisava aktsionäride nõusoleku saamiseks peaks SpaceX maksma Tesla aktsiate eest 20–30-protsendilist preemiat, mis viiks potentsiaalse ostuhinna umbes 480 dollarini aktsia kohta. Barclays analüütik Dan Levy eeldab puhtalt aktsiapõhist struktuuri, kus SpaceX on peamine omandaja. See matemaatika on kõnekas: sellises mahus preemia eeldab, et SpaceX-i enda IPO-järgne 2-triljoniline väärtus püsib kindlalt turu usaldusel. Kolmanda kvartali andmete põhjal on see argument usutav. Küsimus, mida see finantsarhitektuur esitab, on struktuurne: kui integratsioon on juba nii sügav, siis millise täpse riski ühinemine sisse toob ja kellele?
Valitsemisparadoks: hääletamise asümmeetria ja 50-protsendiline künnis
Siin peitub mehaaniline põhiprobleem: Muskil on 85 protsenti SpaceX-i hääleõigusest, kuid ainult 20 protsenti Tesla omast. See asümmeetria ei ole lihtsalt ebamugavus — see on struktuurne murdejoon, mis võib tehingu õnnestumise või ebaõnnestumise määrata. Tegevjuht, kes domineerib tehingu ühel poolel, omades samal ajal vähemuspositsiooni teisel poolel, on täpselt see konfiguratsioon, mille haldamiseks sõltumatu komitee järelevalve ongi loodud.
Heakskiitmise künnis on eriti nõudlik oma konstruktsiooni tõttu. Ühinemine nõuab 50 protsenti kõigist Tesla käibelolevatest aktsiatest, mitte lihtsalt enamust antud häältest. See eristus on määrav. Igas suurettevõttes hoiavad olulist osa aktsiatest passiivsed fondid, väikeinvestorid ja institutsionaalsed osalejad, kes ei mobiliseeru ilma veenva finantsargumendita. Kui me vaatleme institutsionaalset käitumist, siis passiivne kapital nõuab reeglina agressiivset tõestust väärtuse loomise kohta.
Barclays analüütik Dan Levy prognoosib aktsiate vahetusel põhinevat tehingut. Kui see struktuur jääb püsima, seisavad Tesla aktsionärid valiku ees: vahetada likviidne avalik aktsia uue kombineeritud üksuse osakute vastu, mille hind põhineb SpaceX-i 2-triljonilisel väärtusel. Praktiline küsimus igale institutsionaalsele hoidjale on lihtne: kas pakutav vahetuskurss on piisavalt kõrgem Tesla sisemisest väärtusest, et õigustada poolthäält? See on pragmaatiline kalkulatsioon, kus emotsioonidel pole kohta.
Sõltumatud erikomiteed kannavad nendes ebavõrdse omandi tingimustes täit usalduskohustuse koormat. Nende mandaat ei ole nõuandev — see on väravavahi roll. Kui nad ei suuda Tesla laiemale aktsionäride ringile tõestada, et tehingu tingimused kaitsevad piisavalt vähemushuvisid, muutub 50-protsendiline künnis tõhusaks vetoks. Valitsemisarhitektuur on disainitud vastupanuvõimeliseks ühe mehe veendumusele, et ühinemine on, nagu Musk ise ütles, "hea mõte". Jääb üle oodata, kas finantstingimused suudavad muuta struktuurse skeptitsismi enamuse toetuseks.
Terafabist Starlinkini: vertikaalse integratsiooni tehnoloogiline loogika
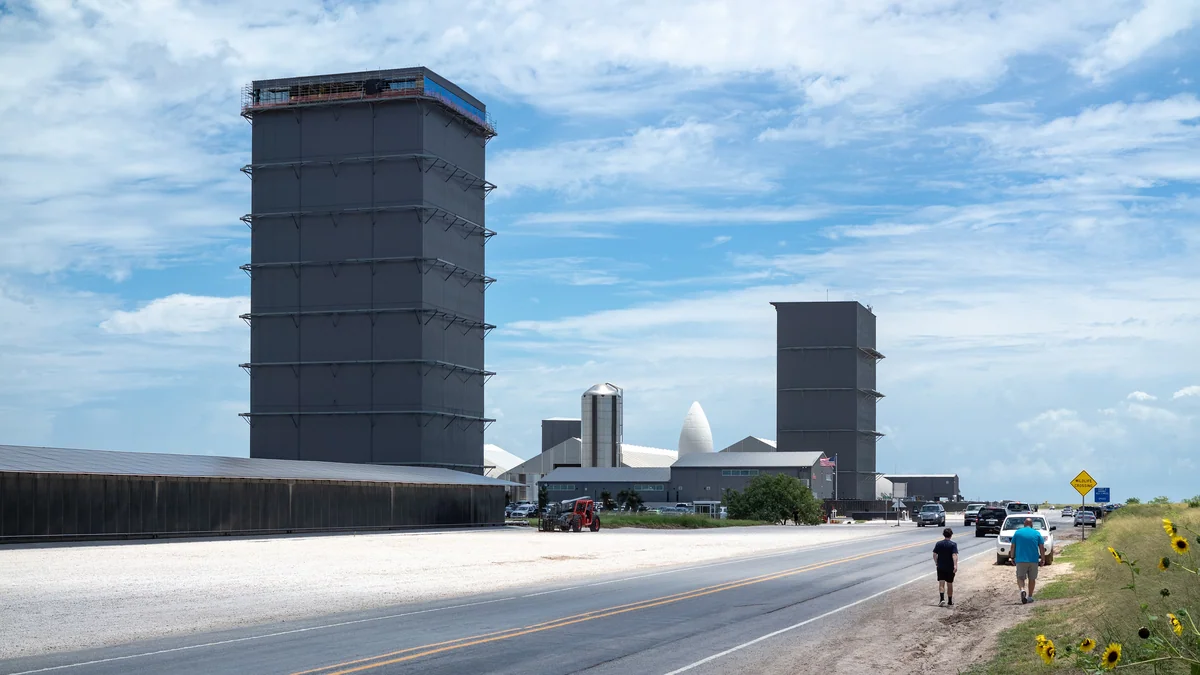
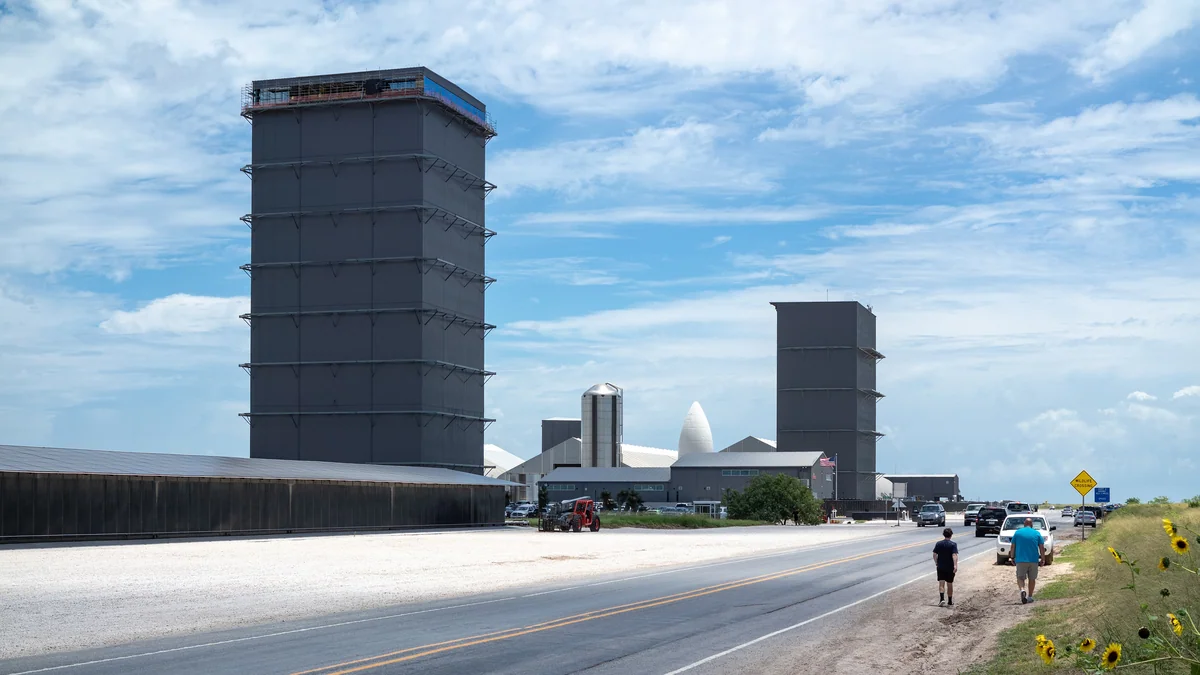
Sõitke Austinist tund aega välja ja te leiate selle: tagasihoidlik tööstushoone, kus Tesla ja SpaceX-i insenerid töötavad kõrvuti, projekteerides järgmise põlvkonna tehisintellekti mikrokiipe. Terafab ei ole pilootprojekt ega kontseptsioonipaber. See on elav tõestus sellest, et korporatiivne ühinemine on funktsionaalselt juba käimas. See on institutsionaalse piiri lammutamine reaalajas.
Tehingu taga peituv tehnoloogiline ambitsioon muutub selgeks, kui kaardistada varad üksteise vastu. Tesla toob lauale robootika ja autonoomsed juhtimissüsteemid — laevastiku intellekti, mis suudab töödelda miljardeid miile reaalset keskkonnainfot. Starlink lisab sellele madala orbiidi telekommunikatsioonivõrgu, mis katab suuremat osa asustatud maakerast. Nende kahe süsteemi integreerimisel saadakse midagi, mida ühelgi konkurendil — ei Euroopa konsortsiumidel ega Hiina riiklikel tootjatel — hetkel ei ole: suletud ahelaga infrastruktuur, mis ühendab maapealsed masinad orbitaalse sidega reaalajas.
Monopolivastane seadusandlus loodi turgude distsiplineerimiseks. See ei olnud mõeldud selleks, et reguleerida üliintellektiga konglomeraati, mis ulatub samaaegselt üle kolme strateegilise vertikaali.
SpaceX-i poolt xAI omandamine 2026. aasta veebruaris toimib siin sidekoena. xAI on tehisintellekti selgroog, mille kaudu Terafabi kiibid, Starlinki andmevoog ja Tesla Optimuse robootika suhelda saaksid. Tulemuseks on konglomeraadi efekt, mis hõlmab energiatootmist, maapealset transporti ja globaalset sidet. See ei ole enam lihtsalt äriline küsimus. Kui üks eraõiguslik üksus kontrollib nii suurt osa füüsilisest ja digitaalsest infrastruktuurist, muutub kriitiliste süsteemide sotsiaalmajanduslik blueprint. Regulaatorid mõlemal pool Atlandi ookeani peavad otsustama, kas nende praegused raamistikud on suutelised sellele väljakutsele vastama.
Kolm jurisdiktsiooni, üks konglomeraat: monopolivastane kadalipp
Õigusanalüütikud on kaardistanud riskid ebatavalise täpsusega: kavandatav tehing käivitab üheaegse monopolivastase kontrolli horisontaalses, vertikaalses ja konglomeraadi turudimensioonis. Ükski olemasolev raamistik ei kata kõiki kolme korraga. See ei ole menetluslik ebamugavus, vaid struktuurne probleem, mille lahendamiseks Washingtonis, Brüsselis ja Pekingis asuvatel regulaatoritel on erinevad ja potentsiaalselt konfliktsed tööriistad. See on uue maailmakorra kirjutamine, kus riigid proovivad sammu pidada tehnoloogilise kiirusega.
Ajalooline analoogia, mida tasub uurida, on AT&T tükeldamine 1982. aastal, kus kulus kümme aastat kohtuvaidlusi, et lahendada palju lihtsam vertikaalse integratsiooni küsimus. Tesla ja SpaceX-i kombinatsioon on kategooriliselt keerulisem. Üks eraõiguslik üksus kontrolliks autonoomset maapealset transporti, orbitaalset sideinfrastruktuuri ja tehisintellekti arvutusvõimsust — kombinatsioon, mida kehtiv monopolivastane doktriin ei ole kunagi loodud hindama ühe ühtse konkurentsiohuna.
Hiina tururegulatsiooni riiklik ameti (SAMR) esindab selles protsessis struktuurselt kõige ettearvamatumat vetopunkti. Tesla opereerib Hiinas märkimisväärset tootmisvõimsust, mis annab Pekingile nii juriidilise seisukoha kui ka geopoliitilise hoova heakskiitmisega viivitamiseks või tingimuste seadmiseks viisil, mis teenib huve kaugel väljaspool tarbijakaitset. Erinevalt USA föderaalsest kaubanduskomisjonist tegutseb SAMR ilma menetlusliku läbipaistvuseta, mis võimaldaks tehingu arhitektidel ajakavadega manipuleerida.
Riikliku julgeoleku dimensioon muudab regulatiivse kalkulatsiooni veelgi keerukamaks. Starlink toimib juba praegu kriitilise sideinfrastruktuurina aktiivsetes konfliktitsoonides. Kui see võrk ühineb ettevõttega, mis ehitab autonoomseid sõidukiplatvorme ja tehisintellekti kiipe Terafabi tehases, nihkub küsimus turu koondumiselt suveräänsele riskile. Kes auditeerib konglomeraati, mille tõrkerežiimid puudutavad nii maapealset liikuvust kui ka globaalset ühenduvust? Me oleme olukorras, kus traditsioonilised institutsionaalsed piirid on hägustunud, nõudes uut lähenemist riigi ja suurettevõtte suhetele.
Strateegiline küsimus, mille edasilükkamist Euroopa ei saa endale lubada
Barclays analüütik Dan Levy on märkinud 6. detsembri 2026 — Tesla üldkoosoleku tähtaja — tehingu struktuurse lahenduse lõpp-punktiks. Enne seda kuupäeva võib selguda lõplik ühinemisarhitektuur. Siiski jäävad õhku kolm kriitilist tundmatut: aktsiate vahetuskurss puhtalt aktsiapõhise tehingu puhul, SpaceX-i NASA ja kaitseministeeriumiga sõlmitud riiklike lepingute täielik mõju ning see, kas erikomiteed soovitavad täielikku ühinemist või piiratud ühisettevõtet.
Euroopal puudub nendele küsimustele koordineeritud vastus. 3,5 triljoni dollariline konglomeraat, mis hõlmab satelliitsidet, autonoomset transporti ja tehisintellekti infrastruktuuri, konkureeriks mitme EL-i liikmesriigi SKP-ga kokku. Ükski regulatiivne asutus — ei Euroopa Komisjon ega Euroopa Kosmoseagentuur — pole suutnud välja töötada ühtset vastust nii kaugeleulatuva jurisdiktsiooniga eraõiguslikule üksusele. Me näeme siin pragmatismi puudumist, kus vana maailma bürokraatia põrkub uue maailma agility’ga.
See asümmeetria on struktuurne, mitte juhuslik. Kui Euroopa riigid ei suuda enne 6. detsembrit kokku leppida ühtses raamistikus, peavad nad selle ühendüksusega läbirääkimisi pidama sõltuvuspositsioonilt, mitte suveräänse partnerina. Tesla-SpaceX-i ühinemine ei ole korporatiivne sündmus, mida Euroopa poliitikakujundajad saaksid endale lubada kõrvalt vaadata. Küsimus on selles, kas nad suudavad selle uue infrastruktuurikihi tingimusi kujundada või peavad nendega lihtsalt leppima. Meie ees on paradigmavahetus, kus riigi roll on uuesti määratlemisel.